今はITバブルの崩壊時に似ているようです・2001年くらい、その後日本株そして世界株はどのようになりましたか?世界の投資家の資金はどこに向かいましたか?
2000年から2001年にかけて起きたITバブル(ドットコムバブル)の崩壊後、株価の調整は想像以上に長期化しました。
その後、日本株や世界株がどのような軌跡をたどり、投資家の資金がどこへ向かったのか、歴史的な事実を分かりやすくまとめました。
1. 日本株と世界株のその後の動向
結論から言うと、株価の底打ちまでには崩壊開始から約2〜3年という長い年月がかかりました。
- 世界株(米国ハイテク株中心):
- ITバブルの象徴だった米国のナスダック(NASDAQ)指数は、2000年3月の最高値(約5,048ポイント)から、2002年10月に底を打つまで約8割も下落しました。
- 2001年には「米同時多発テロ(9.11)」や、米大手エネルギー会社エンロンの巨額不正会計スキャンダルなどが重なり、投資家心理は完全に冷え込みました。ナスダックがかつての最高値を本格的に奪還するまでには、結果として約15年(2015年まで)もの歳月を要しています。
- 日本株(日経平均株価):
- 日本株も米国市場の暴落に完全に巻き込まれました。2000年4月に2万円台だった日経平均株価は、2003年4月には一時7,607円まで売り込まれ、バブル崩壊後の最安値を更新しました。
- 当時は日本の銀行の「不良債権問題」も深刻化しており、ITバブル崩壊が国内の金融危機に拍車をかける形となりました。
2. 世界の投資家の資金はどこに向かったか?
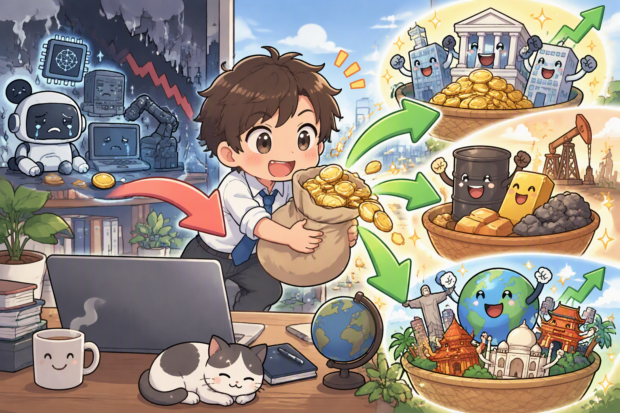
ハイテク株から逃げ出した巨額の余剰資金は、ITとは真逆の性質を持つ「実物資産」や「オールドエコノミー(伝統的産業)」、そして「新興国」へと向かいました。
| 資金の移動先 | 具体的な内容と特徴 |
|---|---|
| ① 債券(国債) | 安全資産への避難。FRB(米連邦準備制度理事会)が景気下支えのために急激な利下げを行ったため、債券価格が上昇(利回りは低下)し、確実なリターンを求める資金が流入しました。 |
| ② コモディティ(金・原油) | 通貨や株への不信感から、「金(ゴールド)」などの実物資産に資金が流入し、ここから長期的なゴールドの強気相場が始まりました。また、エネルギー需要の拡大を見越して原油市場にも資金が流れ込みました。 |
| ③ BRICs(新興国株) | 2000年代を通じて最も脚光を浴びたのが、中国、インド、ブラジル、ロシアなどの新興国です。先進国の成長が鈍化する中、圧倒的な人口と資源を持つ新興国市場が「次の成長のエンジン」として莫大な投資資金を吸い上げました。 |
| ④ 不動産(住宅市場) | 米国の利下げによって住宅ローン金利が劇的に低下した結果、資金が不動産市場へ激しく流入しました。これがのちの「サブプライム・バブル(2000年代半ば)」へと繋がっていくことになります。 |
| ⑤ バリュー株(伝統的企業) | 株式市場の中では、利益を無視して買われていたIT株とは対照的に、地道に利益を上げ配当を出す「エネルギー」「金融」「生活必需品」といったディフェンシブなバリュー株(割安株)に見直し買いが入りました。 |
歴史から見える教訓
バブルが崩壊する時、市場全体の資金が完全に消えてなくなるわけではありません。投資家は「実体のあるもの(利益、キャッシュフロー、現物資産)」へ一斉に資金を移し替えます。
ハイテクやAIといった最先端テーマの株価が過剰に膨らんだ後は、決算書が読める地味なバリュー株や、コモディティなどの代替資産に資金の「主役」が交代するのが、歴史的なパターンと言えます。
当時と現在の状況を比較するために、
- 現在のAI・半導体セクターのバリュエーション(PERなど)
- 金(ゴールド)や高配当バリュー株の足元の動き
など、今どこの資産に資金が移動し始めているかのデータを確認しますか?
今どこの資産に資金が移動し始めているかのデータを確認しますか?
お願いします。
直近のグローバル市場のデータに基づくと、「過熱したAI・半導体株」から資金が流出し、「実利のあるバリュー株」や「実物資産・コモディティ」へ移り変わる『資金シフト』が明確に始まっています。
2026年11月現在、足元の株式市場では米インテルが1日で約28%暴落し、日経平均株価も東京エレクトロンやアドバンテストなどの半導体主導で一時1,300円以上急落するなど、調整局面を迎えています。
現在の具体的な資金の移動先と、2001年当時との違いをデータで解説します。
1. 資金は「今」どこに移動しているか?
投資家たちは、期待先行のグロース株から、以下のような「足元のキャッシュフローが堅実な資産」へ資金を避難させています。
- ① 高配当株・割安株(バリューセクター)への回帰
- FRB(米連邦準備制度理事会)の利下げ継続や経済の安定を背景に、これまでAIの影に隠れていた「エネルギー」「天然資源」「資本財」「インフラ」といったバリュー株に資金が再流入しています。
- 米国を代表する高配当ETFである「SCHD」の直近1年間のリターンは約+33.9%に達しており、ナスダック100指数の伸び(約+10.5%)を大きくアウトパフォームしています。
- ② コモディティ(天然資源・鉱業株)
- インフレへの耐性を高めるため、実物資産(エネルギーや金属・鉱業株)をポートフォリオで「オーバーウェイト(強気)」に引き上げる動きが機関投資家の間で目立っています。
- ③ 安全資産(国債)への逃避
- AI向けのデータセンターやクラウドベンダー(ネオクラウド企業など)の資金繰り悪化が報じられたことで、クレジット市場(債券市場)に緊張が走り、より安全な国債などへ資金を戻す動きが強まっています。
2. 「2001年」と「2026年(現在)」の決定的な違い
「ITバブル崩壊の再来か」と囁かれることも多いですが、ゴールドマン・サックスなどの調査では、当時と現在では企業の財務健全性に大きな違いがあると指摘されています。
| 比較項目 | 2001年(ITバブル崩壊時) | 2026年(現在) |
|---|---|---|
| 企業の質 | 利益がゼロの「ドットコム企業」が期待だけで買われていた。 | エヌビディア、マイクロソフトなど巨額の利益とキャッシュを持つ企業が主導。 |
| バリュエーション | ナスダックのPER(株価収益率)は100倍を超えるような極端な異常値だった。 | 当時ほど極端な割高ではなく、利益の裏付けがあるため下値が支えられやすい。 |
| 崩壊のスピード | ナスダックは1ヶ月で3分の1の価値を失い、足元をすくわれた。 | 生成AIのインフラ投資(GPU調達など)への持続性に一部疑問符がつきつつも、売り一巡後は底堅さも見られる。 |
投資家としての今の見方
現在は、市場から完全に資金が抜ける「全面クラッシュ」というよりは、高すぎるAI株から「地味だけど確実に儲かっているバリュー株やインフラ関連株」へ主役がバトンタッチする『セクターローテーション(資金移動)』のグラデーションが起きている状態です。
この資金シフトを踏まえ、
- 個人投資家が今から取れる具体的な分散投資の選択肢
- 売り込まれた半導体株の「リバウンド(買い場)」を測る基準
など、次のアクションに向けたアドバイスを確認しますか?