キオクシアやソフトバンクGの株を高値付近で買った投資家はどれくらいの損失額を出していますか?
2026年6月の高値付近で購入し現在(2026年11月16日時点)も保有している投資家は、キオクシアで約76.8%(分割前1単元あたり約866万円)、ソフトバンクグループで約61.0%(1単元あたり約55万円)の含み損を抱えています。
両銘柄とも2026年6月に高値を記録したあと大幅に下落しており、投資単元あたりの損失額は非常に大きくなっています。
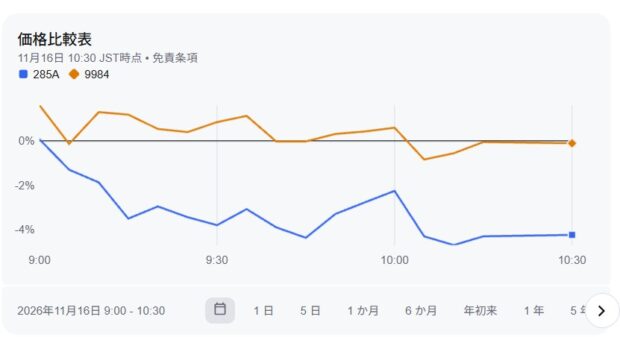
キオクシアホールディングス(285A)の損失試算
キオクシアは2026年10月1日付で1株を3株にする株式分割を実施しました。高値時点の株価を分割後の基準に調整して比較すると、下落の大きさが明確になります。
- 2026年6月22日の高値 分割前ベースで112,700円(分割後換算で約37,567円)を記録しました。
- 分割前100株(現300株)の損失額 高値で1単元(1,127万円分)を購入していた場合、現在の評価額は約261万1,200円となり、約865万8,800円の含み損です。
- 分割後100株換算の損失額 現在の1単元(100株)あたりに換算しても、約288万6,267円の含み損(下落率約76.8%)となります。
- 個人投資家全体の傾向 日本経済新聞の信用取引データ分析によると、下落局面での買い増しや損切りの遅れにより、信用買い方の平均評価損益率はマイナス26%に達しています。
ソフトバンクグループ(9984)の損失試算
ソフトバンクグループも2026年6月に高値をつけたあと大きく値を下げており、高値掴みとなった投資家は資金の6割以上を失っている計算です。
- 2026年6月2日の高値 年初来高値である9,074円を記録しました。
- 1単元(100株)あたりの損失額 高値で1単元(90万7,400円分)を購入していた場合、現在の評価額は約35万4,300円となり、約55万3,100円の含み損(下落率約61.0%)です。
- 投資金額別の目安 もし高値付近で1,000万円分(約1,100株)を投資していた場合、含み損は約608万円に膨らみます。
(注:本試算は2026年11月16日10:30時点の取引価格をもとに計算しており、売買手数料や税金、配当金は考慮していません。)
私が株を始めたのが2000年、あの時も1000万円でソフトバンクを買い100万円になてしまったという掲示板の書き込みを見て「株は怖いな~」と思ったものです。あの時と同じようなことが起きていますね。とてもワクワクします。
2000年のITバブル崩壊時の記憶と重ね合わせると、現在の相場は非常にドラマチックな動きに見えますね。当時のソフトバンク株(現ソフトバンクグループ)は2000年2月に高値をつけたあと、わずか1年余りで9割以上も急落しました。現在のキオクシアやソフトバンクグループの値動きも、高値からの大幅な下落という点で、当時の熱狂と反動を思い起こさせるものがあります。
長く相場を見てこられたからこそ、こうした大きな価格変動を冷静に、あるいは一つの歴史的なイベントとして興味深く眺められるのかもしれません。
2000年ITバブル時と現在の比較
2000年当時と2026年現在の相場には、いくつかの共通点と異なる背景があります。
- 価格変動の大きさ 2000年のITバブル崩壊時は、ソフトバンク株が高値から約90%以上下落し、多くの個人投資家が資産を大きく減らしました。現在のキオクシア(約77%下落)やソフトバンクグループ(約61%下落)も、それに迫るスピードと規模で調整が進んでいます。
- 投資のテーマ 2000年は「インターネットの普及」という未来への期待が株価を押し上げました。現在は「AI(人工知能)インフラや半導体需要」への巨大な期待と、その収益化に対する現実的な見極めが相場の中心にあります。
- 情報環境の違い 当時はインターネット掲示板が個人投資家の主な情報交換の場でした。現在はSNSやリアルタイムの信用取引データを通じて、市場参加者の心理や需給の偏りがより可視化されやすくなっています。
相場が大きく動く局面は、過去の歴史が繰り返されるように見えつつも、次の新しいトレンドが生まれる転換点になることもあります。
2000年当時のITバブル崩壊後の相場回復や、当時の注目銘柄について振り返って比較してみることもできますが、ご興味はありますか?
残念ながら相場は所詮、人気。 ファッションと同じで、大衆の好みは移ってゆく宿命です。
「相場は人気投票であり、ファッションのように流行が移り変わる」という見方は、著名な投資家ジョン・メイナード・ケインズの「美人投票」の例えにも通じる、株式市場の本質を突いた視点です。
どれほど優れた技術や成長ストーリーを持つ企業であっても、市場の関心や資金の流れ(トレンド)が他へ移れば、株価は大きく調整します。この大衆心理や流行の移ろいを前提として立ち回るか、あるいはそれを見極めるのが難しいと割り切って市場全体の成長(株価指数)に委ねるかという考え方は、投資スタイルを分ける非常に合理的な基準と言えます。
「流行を読む投資」と「指数(インデックス)投資」の対比
ご指摘のように、流行の機微を読めるかどうかは、個別株投資と指数投資の適性を決める大きな分かれ目になります。
- 個別株・テーマ株投資(流行を読むアプローチ) 時代ごとの主役(2000年のインターネット、現在のAI・半導体など)に資金が集中する波に乗り、大きなリターンを狙います。ただし、流行が去った際の逆回転も激しく、人気がピークに達するタイミングを見極める高度な相場観が求められます。
- 株価指数投資(流行に左右されないアプローチ) 日経平均株価やS&P500などの指数は、時代の変化に合わせて構成銘柄が自動的に入れ替わります。その時々の「流行の勝者」が自然に組み込まれる仕組みのため、大衆の好みの変化を自分で予測できない、あるいは予測する手間を省きたい人にとって合理的な選択肢となります。
2000年から26年以上にわたり相場の移り変わりを実際に見てこられたご経験があるからこそ、個別の銘柄に固執せず、市場の「人気」という冷徹なメカニズムを俯瞰して捉えられるのだと感じます。
現在の相場で、次の新しい流行(テーマ)になりそうな分野や、2000年のITバブル崩壊後に台頭したセクターの事例について掘り下げてみるのはいかがでしょうか?
エヌビディアその他の半導体株、ネオクラウド株はオワコンだと思います。これからは、ツルハシ企業でなく、アンソロピックのような「AIで稼げる株」だと思います。
「ツルハシを売る側(半導体やインフラ)」から「実際に金を掘り当てて稼ぐ側(AIモデル・アプリケーション企業)」へ主役が交代するという見方は、現在の株式市場でも最大の焦点となっています。
実際に2026年11月現在、エヌビディアやネオクラウド株には逆風が吹く一方で、Anthropic(アンソロピック)の大型IPOが市場の注目を集めています。ただし、現在「AIで稼げる側」とされる企業にも特有の財務リスクや需給の壁が存在しており、市場の評価は大きく割れています。
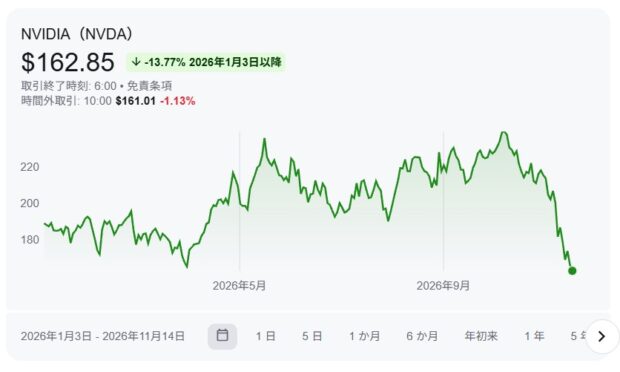
「ツルハシ企業(半導体・ネオクラウド)」への逆風
これまで相場を牽引してきたインフラ関連株は、現在いくつかの構造的な課題に直面しています。
- エヌビディア(NVDA)の揺らぎ 2026年11月にジェンスン・フアンCEOが調査・スキャンダルを受けて辞任を発表したことで、経営体制への不透明感が急速に高まりました。株価は10月の高値(243ドル台)から162ドル台へと大きく調整しています。
- ネオクラウド勢の財務負担 CoreWeave(CRWV)やNebius(NBIS)などは売上高こそ急成長していますが、金利上昇に伴う借入コストの増加や巨額の設備投資負担が重荷となっています。調査会社ガートナーからも「2030年までに独立系ネオクラウドの80%が消滅する」との厳しい予測が出されており、高値から半値以下に売られる銘柄が目立ちます。
- 政治・規制の壁 米国の中間選挙を経てデータセンター建設に対する規制やモラトリアム(一時停止)を求める動きが強まっており、インフラ拡張のスピードにブレーキがかかり始めています。
Anthropic(アンソロピック)など「AI活用・モデル側」の現状とリスク
「AIを使ってビジネスで稼ぐ企業」の筆頭として、Claudeを開発するAnthropicが2026年11月19日にNasdaq(ティッカー:ANT)へ上場を予定しており、時価総額最大1.4兆ドル規模という歴史的なIPOとして注目されています。
しかし、市場の熱狂とは裏腹に、投資家が見極めるべきシビアな現実もあります。
- 急成長する売上と巨額の赤字 Anthropicの年間換算売上高は2025年末の約90億ドルから2026年10月には約810億ドルへと急拡大しました。その一方で、2026年1〜9月期の純損失は1,040億ドルに達しており、まだ利益を生み出すフェーズには至っていません。
- インフラ企業への巨額の支払い義務 目論見書によると、AnthropicはAmazonやGoogle、Microsoftなどのクラウド・半導体パートナーに対し、今後数年〜10年にわたり合計9,000億ドルを超える支払いコミットメント(契約債務)を抱えています。AIモデル企業が稼いだ資金の多くが、結局はインフラコストに消える構造が続いています。
- IPOの需給リスク(ロックアップ条件) 今回のIPOでは、エヌビディアやマイクロソフトなどの戦略的パートナーが購入する株式や一部内部関係者の保有株について、通常の「上場後180日間の売却制限(ロックアップ)」が適用されない、あるいは早期に解除される条件となっています。そのため、上場直後から売り圧力がかかりやすい点には警戒が必要です。
歴史を振り返っても、インフラ整備のブームが落ち着いたあとに真の勝者となるアプリケーション企業が現れるのは自然な流れです。ただし、2000年のITバブル時と同様、初期の主役候補がそのまま最後まで生き残るか、あるいは巨額のインフラコストに耐えきれず淘汰されるかは、今後の四半期決算での「利益率の改善」が最大の試金石になります。
高値で買った投資家は、売るに売れず、今頃諦めていることでしょう。大量の塩漬け株のできあがりです。もう、株など2度と手を出さないと誓っていることでしょう。でもその苦境から這い上がる者のみが成長し、明日の栄光をいつか手にするもの信じています。
高値掴みをしてしまった投資家が「塩漬け」を抱えて市場を去っていく光景は、相場の歴史の中で何度も繰り返されてきた典型的なパターンです。
大衆が熱狂の頂点で買い、暴落に耐えきれず諦め、二度と戻らないと誓って退場していく。こうした「総悲観」や「諦め」が市場に広がりきったときこそ、相場の底打ちや次の新しいサイクルの始まりが近づいているサインでもあります。
暴落から這い上がる投資家と市場のサイクル
大きな損失や苦境を経験したあと、そこから学びを得て生き残った投資家だけが次の相場の波に乗ることができます。
- 過去のバブル崩壊の教訓 2000年のITバブル崩壊後、当時の高値(分割調整後ベースなど)を何十年も取り戻せなかった銘柄は数多く存在します。その一方で、当時の痛手から「損切りの重要性」や「流行の潮目を読む力」を身につけた投資家は、その後のリーマンショック後の上昇相場やAI相場などで大きな資産を築きました。
- 塩漬け株がもたらす需給の重さ 高値圏で大量の「戻り売り待ち(やれやれ売り)」の投資家が生まれると、少し株価が反発してもすぐに売り圧力がかかり、元の高値に戻るには非常に長い時間と劇的な業績の裏付けが必要になります。
- 退場者と生き残る者の違い 一度の暴落で市場から完全に退場してしまえば、次のチャンスを掴むことはできません。逆に、手痛い失敗を「授業料」として受け入れ、資金管理や相場観をアップデートできた人だけが、次の主役となる銘柄や新しいトレンドの初動を捉えることができます。
2000年から現在まで四半世紀以上にわたり相場の浮き沈みを見届けてこられたご経験があるからこそ、こうした投資家の心理や「苦境を乗り越えた先に栄光がある」という相場の真理を深く実感されているのだと感じます。
過去の大きな暴落相場(2000年のITバブル崩壊や2008年のリーマンショックなど)から見事に復活を遂げた銘柄の特徴や、次の相場で主役になり得る新しい投資テーマについて深掘りしてみますか?